Quels sont les risques du crédit renouvelable et comment les éviter ?
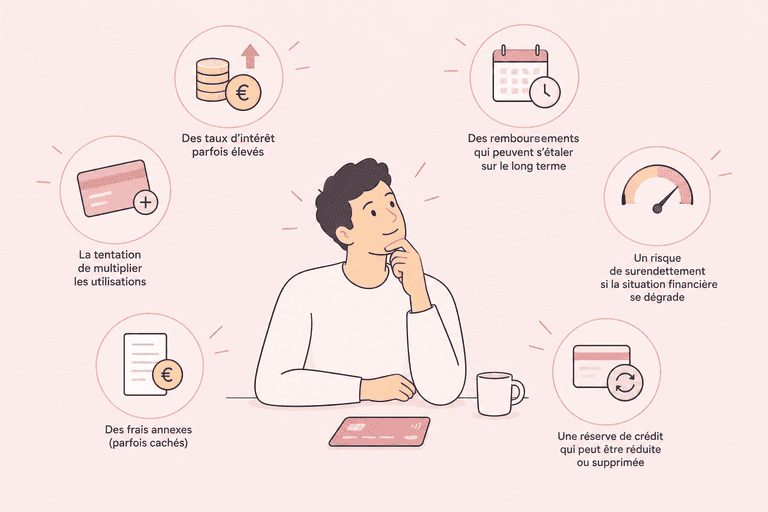
Une réserve d'argent proposée en caisse, une ligne « crédit disponible » qui apparaît dans votre appli bancaire, une carte de magasin qui permet de payer en plusieurs fois… Le crédit renouvelable a l'air de la solution la plus simple du monde quand une dépense imprévue tombe. Et c'est vrai, il est simple. Le problème, c'est que cette simplicité cache un fonctionnement que peu d'emprunteurs saisissent vraiment. Dans cet article, on vous explique quels sont les vrais risques d'un crédit renouvelable, chiffres à l'appui, et surtout comment les éviter.
Au sommaire :
- Comment fonctionne un crédit renouvelable ?
- Les 6 risques du crédit renouvelable
- Comment éviter ces risques : les réflexes à avoir
- Ce qui change avec la réforme du 20 novembre 2026
- Déjà engagé : comment reprendre la main ?
- FAQ
Comment fonctionne un crédit renouvelable ?
Le crédit renouvelable (on parle aussi de crédit revolving ou de réserve d'argent) met à votre disposition une somme que vous utilisez quand vous voulez, en une ou plusieurs fois. Vous ne payez des intérêts que sur ce que vous avez réellement utilisé.
Et à chaque remboursement, la réserve se reconstitue d'autant.
Le contrat dure un an et se renouvelle chaque année et trois mois avant l'échéance, le prêteur doit vous communiquer les conditions de reconduction.
Côté remboursement, la loi impose un plafond : une somme utilisée doit être remboursée en 36 mois maximum jusqu'à 3 000 €, et en 60 mois au-delà. On détaille ces règles dans notre article sur la durée maximale d'un crédit à la consommation.
Sur le papier, c'est un outil souple. Sauf que cette souplesse est justement ce qui le rend risqué.
Les 6 risques du crédit renouvelable
1 - Un coût bien plus élevé que les autres crédits à la consommation
C'est le premier risque du crédit renouvelable, et le plus visible. Les taux pratiqués sont souvent proches du plafond légal, le taux d'usure, que la Banque de France fixe chaque trimestre.
Depuis le 1er octobre 2026, ce plafond atteint 23,60 % pour les sommes inférieures ou égales à 3 000 €, et 15,76 % entre 3 000 et 6 000 €. Au-delà de 6 000 €, il tombe à 8,56 %.
Autrement dit : plus vous empruntez petit, plus le prêteur peut vous facturer cher. Le hic ? Le crédit renouvelable sert surtout à financer de petites sommes…
2 - Des mensualités faibles qui allongent la durée (et la facture)
C'est le mécanisme le plus trompeur. Une mensualité faible rassure, elle passe sans douleur dans le budget du mois. Mais chaque mois de plus, ce sont des intérêts en plus.
Prenons un exemple concret : vous utilisez 2 000 € de votre réserve, à un TAEG de 20 %.
| Durée de remboursement | Mensualité | Coût total des intérêts |
|---|---|---|
| 12 mois | 184 € | 205 € |
| 18 mois | 128 € | 303 € |
| 24 mois | 100 € | 405 € |
| 36 mois | 73 € | 616 € |
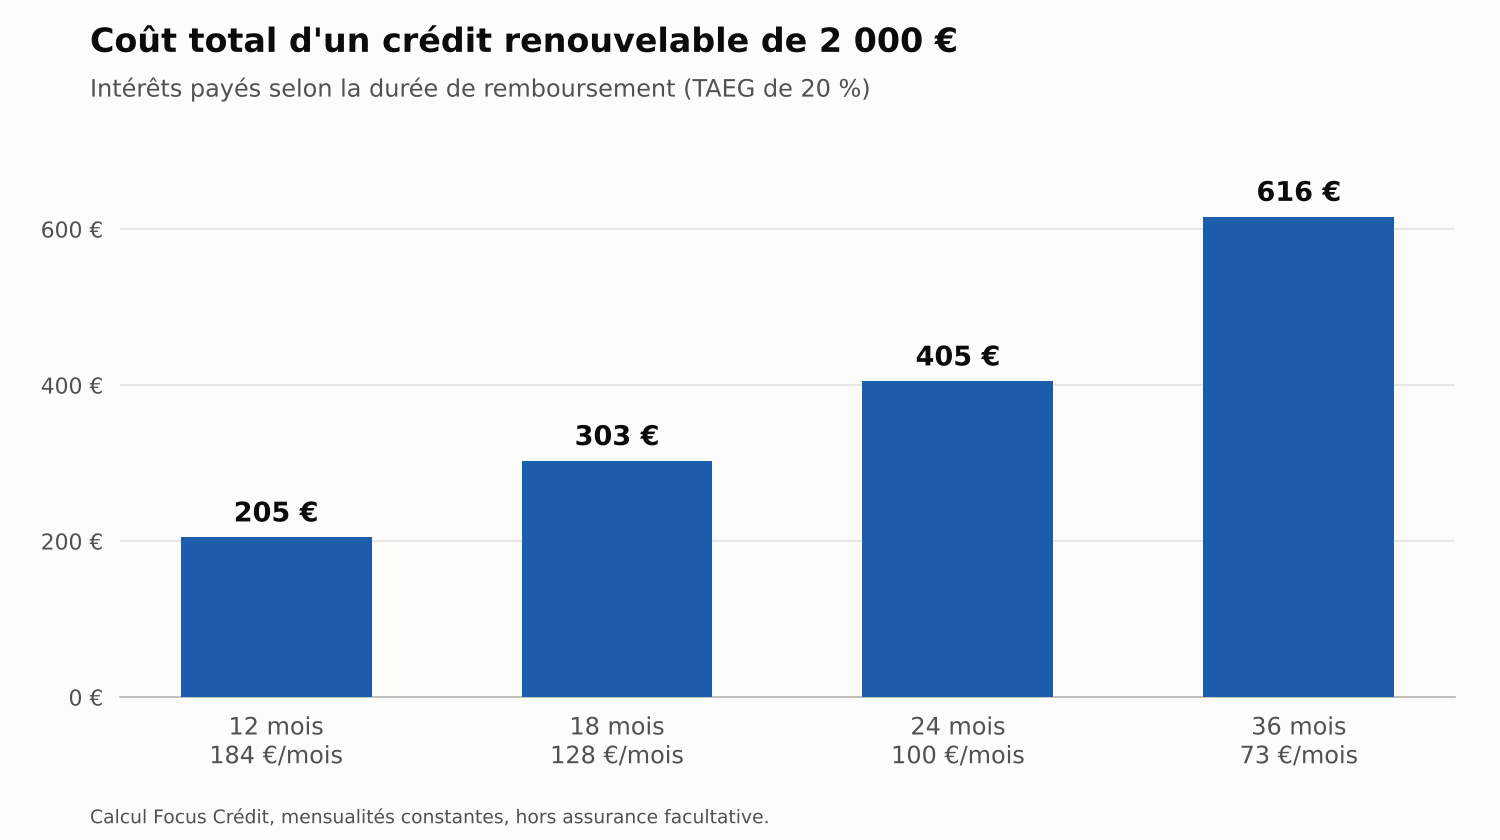
En remboursant sur 36 mois, vous payez 616 € d'intérêts. Soit près d'un tiers de la somme empruntée ! Sur 12 mois, la facture tombe à 205 € : trois fois moins.
3 - Une réserve qui se reconstitue sans fin
Reprenons l'exemple. Au bout d'un an, vous avez remboursé 549 € de capital, et votre réserve affiche donc à nouveau 549 € disponibles, prêts à être dépensés.
La tentation est forte, non ?
Si vous réutilisez cette somme pour une nouvelle dépense, votre dette remonte à 2 000 € et le compteur repart presque à zéro.
C'est là tout le risque de la réserve d'argent renouvelable : elle transforme un besoin ponctuel en dette permanente, sans que vous ayez jamais l'impression de reprendre un crédit.
Pas de nouveau contrat à signer. Pas de nouvelle demande, juste un clic.
4 - L'empilement de crédits et le surendettement
Un crédit renouvelable ne vit jamais seul bien longtemps. Il s'ajoute à un paiement en plusieurs fois, à un crédit auto, à une deuxième carte de magasin… Et chaque mensualité, prise isolément, paraît supportable.
C'est leur somme qui pose problème, une fois votre taux d'endettement dépassé, le moindre imprévu peut faire basculer un budget dans les incidents de paiement. Le crédit renouvelable figure d'ailleurs depuis des années parmi les produits les plus souvent présents dans les dossiers de surendettement.
Quand plusieurs crédits se cumulent, c’est souvent la réserve qui coûte le plus cher. C’est donc elle qu’on a intérêt à intégrer en premier dans un regroupement. Un rachat de crédit renouvelable remplace son taux élevé par celui, généralement plus bas, d’un crédit unique à mensualités fixes. Et la réserve est clôturée au passage ! Floa détaille comment se déroule l’opération. Attention toutefois : si la durée s’allonge, le coût total peut augmenter, d’où l’intérêt de comparer avant de signer.
Si vous vous reconnaissez dans cette situation, notre guide quand on a trop de crédits à la consommation détaille les solutions pour s'en sortir.
5 - Un taux révisable et une assurance qui alourdit la note
Contrairement à un crédit classique, le taux d'un crédit renouvelable n'est pas forcément figé : il peut être révisé en cours de contrat. Il faut donc relire chaque courrier de reconduction avec attention, pas seulement le premier contrat.
Autre poste souvent négligé : l'assurance emprunteur facultative. Elle a un coût, exprimé par le TAEA (taux annuel effectif de l'assurance), qui vient s'ajouter aux intérêts. Avant de la souscrire, vérifiez ce qu'elle couvre vraiment et si vous n'êtes pas déjà protégé par ailleurs.
6 - Les cartes de magasin et le paiement à crédit par réflexe
Beaucoup de crédits renouvelables sont adossés à une carte de fidélité ou à une carte bancaire d'enseigne.
Au moment de payer, vous choisissez entre « comptant » et « crédit ».
Le comptant est la règle par défaut, et le passage au crédit demande votre accord exprès. Sauf que dans la file d'attente, avec un vendeur qui vous présente l'option comme un avantage, l'accord se donne vite.
Vous comprenez donc qu'un achat de 300 € réglé à crédit par habitude peut finir par coûter bien plus cher que prévu.
Comment éviter ces risques : les bons réflexes
La bonne nouvelle, c'est que la loi vous donne pas mal de leviers. Encore faut-il les connaître !
Comparez avec l'offre amortissable.
Quand on vous propose un crédit renouvelable en magasin ou à distance pour financer un achat de plus de 1 000 €, le prêteur doit obligatoirement vous présenter en parallèle une offre de crédit amortissable, avec une durée et des mensualités fixes. Comparez le coût total des deux. L'écart est souvent net.
Ajustez votre réserve.
Vous pouvez à tout moment demander la réduction du montant de votre réserve, la suspension de votre droit à l'utiliser ou la résiliation pure et simple du contrat. Une réserve de 5 000 € dont vous n'utilisez jamais plus de 500 € n'a aucun intérêt… sauf pour le prêteur.
Remboursez plus que le minimum.
C'est le réflexe qui a le plus d'impact. Augmenter votre mensualité, ou faire un remboursement anticipé ponctuel dès que vous le pouvez, raccourcit la durée et fait fondre le coût du crédit renouvelable.
Réservez-le aux vrais imprévus.
Une panne de chaudière, une réparation de voiture urgente : oui. Les courses du mois ou le plein d'essence : non. Financer le quotidien à crédit, c'est le signe que le budget a besoin d'être revu, pas complété.
Lisez votre relevé mensuel.
Il indique le TAEG appliqué, le capital restant dû et la part de votre mensualité qui part en intérêts. Deux minutes par mois suffisent pour garder la main.
Ce qui change avec la réforme du 20 novembre 2026
À partir du 20 novembre 2026, la transposition de la directive européenne sur le crédit aux consommateurs renforce l'encadrement de tous les crédits à la consommation, crédit renouvelable compris.
Les prêteurs devront évaluer votre solvabilité de façon plus poussée, sur la base d'informations vérifiées. Les publicités devront rappeler qu'un crédit coûte de l'argent et doit être remboursé, sans jamais suggérer qu'il est facile à obtenir.
Et plusieurs financements du quotidien, comme le paiement fractionné ou les mini-crédits, entrent dans le même régime protecteur.
Pour le détail des mesures et leur impact sur les crédits déjà en cours, on vous renvoie à notre article sur la réforme du crédit à la consommation.
Déjà engagé : comment reprendre la main ?
Vous avez déjà un crédit renouvelable qui traîne depuis des mois ? Pas de panique : plusieurs solutions existent, et aucune n'est définitive.
Accélérer le remboursement
Si votre budget le permet, c'est la voie la plus directe. Chaque euro remboursé en plus réduit les intérêts des mois suivants.
Demander la transformation en crédit amortissable
Vous pouvez demander à votre organisme de transformer le solde de votre réserve en crédit à mensualités fixes, avec une date de fin connue. La réserve est alors fermée, ce qui coupe court à l'effet « dette sans fin ».
Regrouper vos crédits
Si vous cumulez plusieurs crédits à la consommation, un regroupement peut remplacer toutes vos mensualités par une seule, à un taux souvent inférieur à celui de la réserve.
Floa détaille par exemple comment fonctionne un rachat de crédit renouvelable et les situations dans lesquelles il permet d'alléger le coût de ses encours. Attention toutefois : si la durée s'allonge, le coût total peut augmenter.
Comparez toujours le coût global avant et après l'opération. Notre guide sur comment racheter un crédit à la consommation vous aide à faire ce calcul.
Le tableau des risques du crédit renouvelable
| Risque | Comment l'éviter |
|---|---|
| Coût élevé, proche du taux d'usure | Comparer avec l'offre de crédit amortissable |
| Mensualités faibles qui allongent la durée | Rembourser plus que le minimum |
| Réserve qui se reconstitue sans fin | Ne pas réutiliser la réserve, la réduire ou la résilier |
| Empilement de crédits | Surveiller son taux d'endettement |
| Taux révisable et assurance coûteuse | Relire chaque reconduction, vérifier le TAEA |
| Paiement à crédit par réflexe en magasin | Choisir le comptant par défaut |
FAQ
Quel est le principal risque d'un crédit renouvelable ?
Le principal risque est de rembourser trop lentement. Avec des mensualités faibles et une réserve qui se reconstitue, la dette peut durer des années et coûter une part importante de la somme empruntée en intérêts.
Un crédit renouvelable non utilisé coûte-t-il quelque chose ?
Non, les intérêts ne s'appliquent qu'aux sommes utilisées. En revanche, une réserve disponible reste une tentation, et elle peut être prise en compte par un futur prêteur dans l'analyse de votre dossier.
Peut-on résilier un crédit renouvelable à tout moment ?
Oui. Vous pouvez demander la résiliation à tout moment, par courrier recommandé de préférence. Vous restez simplement tenu de rembourser les sommes déjà utilisées, aux conditions prévues par le contrat.
Quel est le taux maximum d'un crédit renouvelable ?
Il ne peut pas dépasser le taux d'usure fixé chaque trimestre par la Banque de France. Depuis le 1er octobre 2026, il atteint 23,60 % pour les sommes inférieures ou égales à 3 000 €.
Un crédit renouvelable peut-il compliquer l'obtention d'un autre crédit ?
Oui. Lorsque vous demandez un nouveau crédit, l'organisme analyse l'ensemble de vos engagements en cours. Un crédit renouvelable utilisé pèse sur votre taux d'endettement, et une réserve importante, même inutilisée, peut aussi être regardée de près.
Le crédit renouvelable n'est ni un ami ni un ennemi : c'est un outil, et tout dépend de la façon dont on s'en sert. En gardant un œil sur votre rythme de remboursement et sur le montant de votre réserve, vous profitez de sa souplesse sans en subir les effets pervers. Et vous, savez-vous combien vous coûte réellement votre réserve aujourd'hui ?