
Frais de notaire : combien prévoir et comment les réduire en 2026 ?
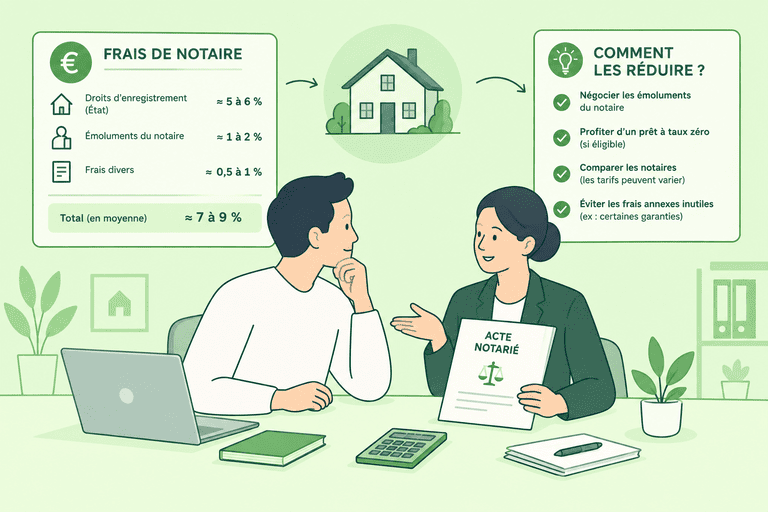
Vous avez négocié le prix, calé le financement, et voilà qu'on vous annonce 16 000 € de frais supplémentaires sur un appartement à 200 000 €. La pilule passe mal, forcément. Pourtant ces frais portent très mal leur nom : le notaire n'en garde qu'une petite part, le reste est de l'impôt. Comprendre à qui va chaque euro dans le cadre des frais de notaire, c'est comprendre pourquoi certains conseils d'économie fonctionnent et pourquoi la plupart ne servent à rien. On décompose tout.
Dans cet article
- Combien coûtent les frais de notaire ?
- Où va vraiment cet argent ?
- Les changements depuis 2025
- Pourquoi les frais de notaire dans le neuf sont moins chers ?
- Les leviers pour payer moins
- Peut-on financer à crédit les frais de notaire ?
Combien coûtent les frais de notaire ?
Commençons par le chiffre que vous êtes venu chercher.
| Prix du bien | Frais dans l'ancien | Frais dans le neuf |
|---|---|---|
| 150 000 € | environ 12 300 € | environ 3 900 € |
| 200 000 € | environ 16 000 € | environ 4 800 € |
| 250 000 € | environ 19 700 € | environ 5 700 € |
| 300 000 € | environ 23 400 € | environ 6 600 € |
| 400 000 € | environ 30 800 € | environ 8 400 € |
Hypothèses : bien ancien dans un département appliquant le taux plein de droits de mutation, acquéreur non primo-accédant, débours estimés à 800 €. Le taux exact dépend de votre département.
Vous remarquerez que le pourcentage baisse légèrement quand le prix monte : environ 8,2 % à 150 000 €, un peu moins de 7,8 % à 400 000 €. C'est le barème des émoluments qui est dégressif, pas les taxes.
Où va vraiment cet argent ?
Sur un achat à 300 000 € dans l'ancien, les frais atteignent environ 23 400 €. La part qui revient réellement au notaire ? Autour de 3 350 €, soit à peine 15 % du total. Et encore, il s'agit d'un chiffre brut, avant les charges de son étude.
Le reste, ce sont des taxes qu'il collecte pour le compte de l'État et des collectivités. Le notaire est un percepteur autant qu'un juriste, et c'est lui qui prend la remarque désagréable au moment de la signature.
Quatre postes composent le total.
Les droits de mutation
C'est l'essentiel, autour de 80 % de la note. Ces droits de mutation à titre onéreux, les DMTO, se répartissent entre le département, la commune et l'État. En 2026, le taux total oscille entre 5,09 % et 6,32 % du prix selon votre département.
Aucune négociation possible ici, étant donné que c'est un impôt, pas un honoraire.
Les émoluments du notaire
Sa rémunération, fixée par décret et identique partout en France. Le barème est dégressif par tranches, et aboutit à environ 1 % du prix.
Sur un bien à 200 000 €, cela représente près de 2 400 € toutes taxes comprises. Ni plus, ni moins, quel que soit le notaire que vous choisissez.
Les débours
Les sommes que le notaire avance pour votre compte : documents d'urbanisme, état hypothécaire, géomètre, syndic. Comptez quelques centaines d'euros, jusqu'à 1 200 € sur un dossier compliqué.
La contribution de sécurité immobilière
Une taxe versée à l'État pour l'enregistrement et la publicité foncière, de l'ordre de 0,10 % du prix. Modeste, mais elle existe.
Ce qui a changé depuis 2025
Si vous lisez des contenus datant d'avant 2025, méfiance : la règle a bougé.
La loi de finances pour 2025 a autorisé les conseils départementaux à relever leur part des droits de mutation de 4,5 % à 5 %, soit un demi-point de plus. La mesure est temporaire, elle court jusqu'au 30 avril 2028, et chaque département doit la voter.
La grande majorité l'a fait. Quelques-uns sont restés en dessous, ce qui explique l'écart de fourchette évoqué plus haut. Sur un bien à 300 000 €, le passage d'un département à l'autre peut représenter plus de 3 000 € de différence !
Deux conditions à respecter : occuper le bien dans l'année et le conserver en résidence principale pendant cinq ans, sauf cas de force majeure comme une mutation ou un divorce. L'économie tourne autour de 1 000 € sur un achat à 200 000 €.
Un réflexe à prendre, donc : demandez le taux applicable dans votre département avant de finaliser votre budget. Le notaire vous remet un décompte prévisionnel avant la signature, c'est le document qui fait foi.
Pourquoi les frais de notaire dans le neuf coûtent moins chers ?
L'écart saute aux yeux dans le tableau. Environ 2,4 % dans le neuf contre 8 % dans l'ancien, sur un même prix.
D'où vient la différence ?
Pas de la rémunération du notaire : le barème des émoluments est strictement identique dans les deux cas. Tout vient de la fiscalité. Un logement neuf supporte déjà la TVA à 20 %, incluse dans le prix affiché. Les droits de mutation sont donc réduits à une taxe de publicité foncière de 0,715 %, au lieu des 6 % et quelques de l'ancien.
Attention quand même à ne pas en tirer une conclusion trop rapide.
Le neuf se vend généralement 5 à 15 % plus cher que l'ancien à surface équivalente, donc oui, l'économie de frais est réelle, mais elle se compare au surcoût du prix d'achat, pas dans l'absolu ! Sur un marché tendu, l'arbitrage penche souvent pour le neuf. Ailleurs, beaucoup moins.
Les leviers pour payer moins
La plupart des pages listent cinq astuces sur le même plan. Elles ne pèsent pas du tout la même chose. Voici l'ordre réel, sur un achat à 200 000 € dans l'ancien.
1. Faire valoir votre statut de primo-accédant. Environ 1 000 € d'économie, automatique si vous remplissez les conditions. C'est le levier le plus puissant et il ne demande aucune négociation, juste de le signaler.
2. Déduire la valeur du mobilier. Cuisine équipée, dressing sur mesure, électroménager intégré : ces éléments ne sont pas de l'immobilier et sortent de l'assiette taxable. L'administration tolère jusqu'à 5 % du prix sans justificatif, au-delà il faut les factures. Comptez environ 700 € de gain sur un bien à 200 000 €.
3. Négocier un mandat en charge acquéreur. Si les frais d'agence sont à votre charge et non inclus dans le prix, les droits se calculent sur le prix net vendeur, plus bas. Gain comparable au précédent, à condition de le prévoir dès le compromis.
4. Demander la remise sur les émoluments. Depuis 2021, le notaire peut accorder jusqu'à 20 % de remise sur la part de ses émoluments calculée au-delà de 100 000 €. Sur 200 000 €, cela fait environ 190 €. Sur 300 000 €, environ 380 €.
Et les fausses bonnes idées, pendant qu'on y est.
Les travaux ne se déduisent pas de l'assiette, contrairement à ce qu'on lit parfois. Seul le mobilier existant au moment de la vente entre en compte. Changer de notaire ne change rien non plus, le barème est national. Quant aux droits de mutation, aucune marge : c'est un impôt.
Peut-on financer les frais de notaire à crédit ?
Oui, et c'est précisément ce que recouvre le prêt à 110 %.
Le crédit classique finance le bien, les frais restant à votre charge : c'est d'ailleurs la raison pour laquelle les banques réclament 10 % d'apport, comme on l'explique dans notre guide sur l'apport personnel. Le prêt à 110 % intègre ces frais dans le financement.
C'est possible, mais réservé aux dossiers solides, et le taux s'en ressent. On détaille les profils concernés dans l'article sur le fait d'emprunter sans apport.
Un point de méthode au passage : ces frais expliquent l'écart entre votre capacité d'emprunt et votre budget d'achat réel. Deux chiffres différents, que beaucoup d'acheteurs confondent jusqu'au jour du compromis.
En résumé
| Question | Réponse courte |
|---|---|
| Quel montant dans l'ancien ? | Environ 8 % du prix, un peu moins sur les gros montants |
| Quel montant dans le neuf ? | Environ 2 à 3 % du prix |
| Que touche réellement le notaire ? | Autour de 15 % du total |
| Le poste principal de ces frais ? | Les droits de mutation, non négociables |
| Quel est le taux 2026 des droits ? | De 5,09 % à 6,32 % selon le département |
| Un avantage pour le primo-accédant ? | Exonéré de la hausse votée en 2025 |
| Le levier le plus rentable ? | Le statut de primo-accédant, puis la déduction du mobilier |
| Quel base de calcul ? | Le prix du bien, pas le montant emprunté |
FAQ
Combien de frais de notaire pour un achat à 250 000 € ?
Comptez environ 19 700 € dans l'ancien, soit près de 7,9 % du prix, et environ 5 700 € dans le neuf. Le montant exact dépend du taux de droits de mutation voté par votre département et de votre statut d'acquéreur.
Les frais de notaire sont-ils négociables ?
Très peu. Seule la rémunération du notaire peut faire l'objet d'une remise, plafonnée à 20 % sur la part calculée au-delà de 100 000 €, soit quelques centaines d'euros. Les droits de mutation, qui constituent l'essentiel de la note, sont des taxes et ne se négocient pas.
Peut-on déduire les meubles des frais de notaire ?
Oui. La valeur du mobilier vendu avec le bien sort de l'assiette taxable, dans la limite de 5 % du prix sans justificatif. Au-delà, il faut produire des factures. Cuisine équipée et électroménager intégré sont les cas les plus courants.
Les frais de notaire sont-ils inclus dans le prêt immobilier ?
Non, pas dans un crédit classique : la banque finance le bien et vous demande de couvrir les frais avec votre apport. Seul un prêt à 110 % les intègre au financement, un montage réservé aux dossiers particulièrement solides.
Les frais de notaire sont d'abord un impôt ! Une fois qu'on a intégré ça, on arrête de chercher à négocier avec le notaire et on se concentre sur ce qui bouge vraiment : votre statut, la ventilation du prix entre immobilier et mobilier, et le département où vous achetez. Prévoyez large dans votre budget. Une estimation à 8 % du prix dans l'ancien vous évitera la mauvaise surprise du décompte définitif, et le trop-perçu vous sera restitué après la signature. Enfin, ne perdez jamais de vue que ces frais s'ajoutent au prix, pas au crédit. Ils sortent de votre poche le jour de la signature, sauf montage particulier. C'est exactement pour ça que les banques les regardent de si près.