
Forclusion d'un crédit à la consommation : le délai de 2 ans expliqué
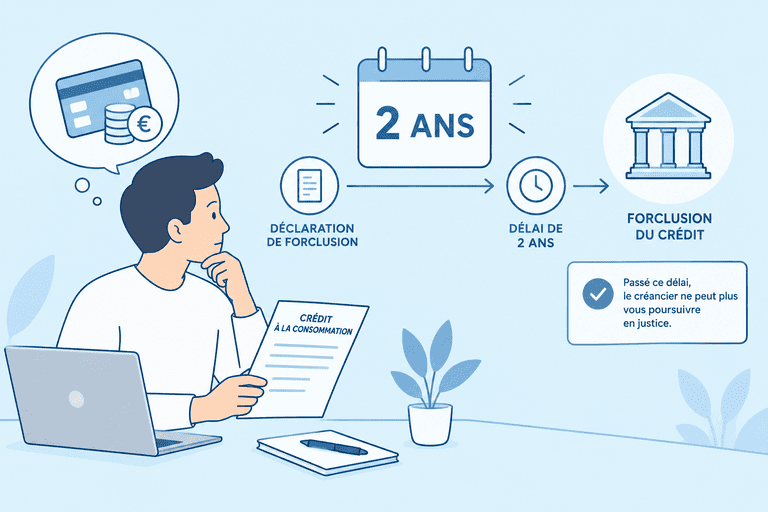
Vous avez un crédit conso en impayé depuis un moment, les courriers s'accumulent, et vous vous demandez si l'organisme peut encore vous traîner devant un juge. La règle tient en une phrase : il dispose de deux ans à compter du premier incident de paiement non régularisé. Passé ce délai, son action en justice n'est plus recevable. Mais attention, forclusion ne veut pas dire dette effacée, et le point de départ du compteur n'est pas celui que la plupart des gens imaginent. On reprend tout, calmement.
Au sommaire :
- Qu'est-ce que la forclusion ?
- À partir de quand le délai se déclenche ?
- Forclusion et prescription, la différence
- Quand s'arrête le délai ?
- Votre dette est forclose, et maintenant ?
- Comment savoir si votre crédit est forclos ?
- Le tableau récapitulatif
Qu'est-ce que la forclusion ?
La forclusion, c'est la perte d'un droit d'agir en justice parce qu'on ne l'a pas exercé à temps.
Appliquée au crédit à la consommation, elle sanctionne le prêteur qui laisse traîner. S'il n'a pas engagé son action en paiement dans le délai imparti, le juge ne peut plus examiner sa demande. Il ne perd pas un procès, il ne peut tout simplement plus en ouvrir un.
Cette règle n'est pas une faveur faite aux mauvais payeurs. Elle oblige les organismes de crédit à réagir vite face aux impayés, plutôt que de laisser une dette gonfler pendant des années avant de la réclamer d'un coup, intérêts de retard compris.
Elle s'applique à tous les crédits à la consommation : prêt personnel, crédit affecté, crédit auto, crédit renouvelable, découvert autorisé.
À partir de quand le délai se déclenche ?
Voilà le point qui change tout, et celui que la plupart des pages traitent mal.
Le délai ne part pas du dernier paiement que vous avez effectué. Il part du premier incident de paiement non régularisé. Ce n'est pas la même date, et l'écart se compte parfois en années.
Le texte prévoit quatre événements déclencheurs possibles.
Le premier incident de paiement non régularisé
Le cas le plus fréquent. Vous ratez une échéance et vous ne la rattrapez jamais : le compteur démarre ce jour-là.
Attention à la notion de régularisation. Si vous ratez la mensualité de mars et que vous la payez en avril, l'incident est régularisé et rien ne démarre. Si vous reprenez les paiements en avril sans jamais rattraper celle de mars, l'incident de mars reste non régularisé. La Cour de cassation l'a rappelé clairement, en tenant compte des règles d'imputation des paiements (1re chambre civile, 28 octobre 2015, n° 14-23.267).
Le non-paiement après résiliation ou à l'échéance du contrat
Si le prêteur a prononcé la déchéance du terme et réclamé la totalité du capital restant dû, le délai court à compter de ce non-paiement.
Le dépassement sur un crédit renouvelable
Pour une réserve d'argent, le déclencheur est le dépassement non régularisé du montant total du crédit consenti.
Le cas du réaménagement ou du plan de surendettement
Si vous avez négocié un rééchelonnement avec l'organisme, ou si une commission de surendettement a adopté un plan conventionnel de redressement, le compteur est remis à zéro. Le nouveau point de départ devient le premier incident non régularisé survenu après cet aménagement.
Le prêteur non plus ne peut pas déplacer ce point de départ à sa convenance, par exemple en passant une échéance impayée sur un découvert non convenu. La jurisprudence veille sur ce point.
Forclusion et prescription, quelle différence ?
C'est la confusion la plus répandue sur ce sujet, y compris sur des sites très visibles. Les deux notions n'ont ni le même fondement ni les mêmes effets.
| Forclusion | Prescription | |
|---|---|---|
| Ce qu'elle atteint | Le droit d'agir en justice | Le droit lui-même |
| Durée en crédit conso | 2 ans | 5 ans en droit commun |
| Effet sur la dette | La dette subsiste | La dette s'éteint |
| Rôle du juge | Doit la relever d'office | Doit être invoquée |
Retenez la différence essentielle. La prescription éteint la dette. La forclusion éteint seulement l'action en justice.
Autrement dit, après deux ans, l'organisme ne peut plus obtenir de jugement contre vous. Mais vous lui devez toujours de l'argent, juridiquement parlant. La nuance paraît subtile, elle a des conséquences très concrètes qu'on voit plus bas.
Quand s'arrête le délai ?
On lit parfois que le délai de forclusion serait intangible, qu'il ne pourrait être ni suspendu ni interrompu. C'est inexact.
La demande en justice interrompt le délai. Dès que le prêteur assigne ou dépose une requête en injonction de payer, le compteur s'arrête. C'est d'ailleurs pour cette raison que beaucoup d'organismes déposent une requête juste avant l'échéance des deux ans.
La Cour de cassation a eu à préciser les conditions de cette interruption (1re chambre civile, 6 janvier 2021, n° 19-11.262), et la matière reste technique.
En revanche, et c'est important pour vous : une relance amiable n'interrompt rien. Les courriers d'une société de recouvrement, les appels téléphoniques, les mises en demeure n'ont aucun effet sur le délai. Seule une action devant le tribunal compte.
Un dossier de surendettement déposé auprès de la Banque de France produit ses propres effets sur les poursuites, distincts de la forclusion.
Votre dette est forclose, et maintenant ?
C'est la section que les pages concurrentes expédient, alors que c'est celle qui vous intéresse.
La dette existe toujours. Elle devient ce que les juristes appellent une obligation naturelle : vous n'êtes plus contraint de la payer, mais si vous la payez, vous ne pouvez pas réclamer cet argent ensuite.
Le recouvrement amiable reste autorisé. Les sociétés de recouvrement peuvent continuer à vous écrire et à vous appeler, y compris des années après. Elles n'ont plus de levier judiciaire, mais elles ont le droit de vous solliciter. Beaucoup de dossiers forclos circulent d'ailleurs entre sociétés de recouvrement pour cette raison précise.
Le juge doit relever la forclusion d'office. C'est une règle protectrice : si l'affaire arrive devant un tribunal, le juge doit constater lui-même que le délai est dépassé, sans attendre que vous le souligniez. Encore faut-il que l'affaire y arrive, et qu'aucun jugement n'ait déjà été rendu contre vous entre-temps.
Le fichage FICP suit sa propre logique. Il obéit à des durées propres, indépendantes de la forclusion. Une dette forclose n'efface pas automatiquement votre inscription au fichier des incidents de remboursement.
Comment savoir si votre crédit est forclos ?
Quatre étapes, dans l'ordre.
1. Retrouvez la date du premier impayé non régularisé. Vos relevés bancaires et le tableau d'amortissement du crédit vous la donnent. C'est le document le plus important de votre dossier.
2. Vérifiez qu'aucune régularisation n'est intervenue depuis. Un paiement partiel, un rattrapage, un accord de rééchelonnement peuvent avoir déplacé le point de départ.
3. Vérifiez qu'aucune action judiciaire n'a été engagée. Une injonction de payer, même ancienne et même si vous ne l'avez jamais contestée, change complètement la situation. Vérifiez aussi qu'aucun jugement n'a été rendu par défaut.
4. Comptez deux ans. Si le délai est écoulé et qu'aucune action n'a été engagée entre-temps, la forclusion est acquise.
En cas de doute sur l'une de ces étapes, faites-vous accompagner. Les associations de consommateurs proposent des permanences gratuites, et un avocat ou un juriste pourra lire vos pièces, ce qu'aucun article ne peut faire à distance.
Si votre difficulté dépasse un seul crédit, deux autres pistes existent : le regroupement de crédits pour alléger vos mensualités, et le dossier de surendettement quand la situation est durablement bloquée. Nous détaillons les options dans notre article sur le fait d'avoir trop de crédits.
Le tableau récapitulatif
| Question | Réponse courte |
|---|---|
| Durée du délai | 2 ans |
| Base légale | Article R312-35 du Code de la consommation |
| Point de départ | Le premier incident de paiement non régularisé |
| Après un rééchelonnement | Le compteur repart au premier incident suivant |
| Ce qui interrompt le délai | Une action en justice, pas une relance amiable |
| Effet de la forclusion | Le prêteur ne peut plus agir en justice |
| La dette est-elle effacée | Non, elle subsiste mais n'est plus exigible en justice |
| Rôle du juge | Il doit relever la forclusion d'office |
La forclusion protège l'emprunteur contre les créanciers inactifs. Deux ans après le premier impayé non régularisé, sans action en justice, le prêteur a perdu son droit d'agir. C'est une règle d'ordre public, que le juge applique de lui-même.
Mais elle ne fait pas disparaître la dette, et c'est la nuance que beaucoup d'articles escamotent. Vous restez débiteur. Le recouvrement amiable continue, le fichage aussi, et votre accès au crédit reste affecté.
La vraie difficulté est rarement juridique, elle est factuelle : retrouver la date exacte du premier incident non régularisé, et s'assurer qu'aucune procédure n'a été engagée depuis. C'est sur ces deux points que se jouent la plupart des dossiers.
FAQ
Quel est le délai de forclusion pour un crédit à la consommation ?
Deux ans, en application de l'article R312-35 du Code de la consommation. Le délai court à compter de l'événement qui a donné naissance à l'action, le plus souvent le premier incident de paiement non régularisé.
La dette est-elle effacée après la forclusion ?
Non. La forclusion prive le créancier de son droit d'agir en justice, mais la dette subsiste. Vous n'êtes plus contraint de la payer, et si vous choisissez de le faire, vous ne pourrez pas récupérer les sommes versées.
Le délai de forclusion peut-il être interrompu ?
Oui, contrairement à ce qu'on lit souvent. Une demande en justice du prêteur, notamment une requête en injonction de payer, interrompt le délai. En revanche, les relances amiables et les mises en demeure d'une société de recouvrement n'ont aucun effet sur lui.
Comment invoquer la forclusion face à un organisme de recouvrement ?
Devant un tribunal, le juge doit la relever d'office. Face à une société de recouvrement, en dehors de toute procédure, aucun formalisme n'est imposé, mais la rédaction d'un courrier engage. Mieux vaut vous faire accompagner par une association de consommateurs ou un professionnel du droit avant de répondre.
Au fond, la question à vous poser est simple : connaissez-vous la date exacte de votre premier impayé non régularisé ? C'est ce qui vous aidera à déterminer avec précision le délai de forclusion.
Découvrez nos autres articles sur le même thème :